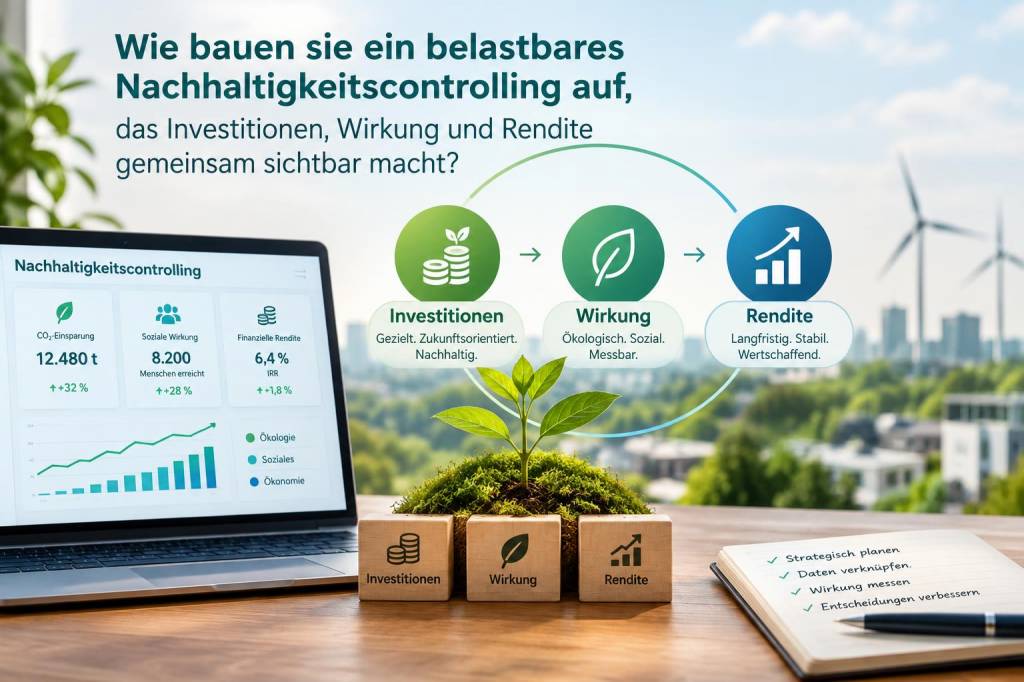
Ein belastbares Nachhaltigkeitscontrolling entsteht für mich nicht aus einem einzelnen Kennzahlendashboard, sondern aus einer klaren Logik: Ich will verstehen, welche Investition ich tätige, welche Wirkung sie entfaltet und welche wirtschaftliche Rendite daraus entsteht. Erst wenn diese drei Ebenen miteinander verbunden sind, wird Nachhaltigkeit im Unternehmen steuerbar und nicht nur erklärbar.
In vielen Organisationen erlebe ich noch immer, dass Nachhaltigkeit entweder als Berichtsthema oder als Imagefrage behandelt wird. Dann gibt es schöne Ziele, einzelne Kennzahlen und viel guten Willen, aber keine belastbare Steuerung. Genau hier setze ich an. Wenn ich ein Nachhaltigkeitscontrolling aufbaue, frage ich nicht zuerst nach möglichst vielen Daten, sondern nach den Entscheidungen, die damit verbessert werden sollen. Denn Controlling soll Orientierung geben, Prioritäten sichtbar machen und Investitionen mit tatsächlicher Wirkung verknüpfen.
Warum ich Nachhaltigkeitscontrolling nicht als Zusatzaufgabe verstehe
Für mich ist Nachhaltigkeitscontrolling kein Anhängsel der Finanzabteilung und auch kein reines Berichtswesen. Es ist ein Führungsinstrument. Wer Nachhaltigkeit ernsthaft steuern will, braucht die gleiche Disziplin wie bei jedem anderen Geschäftsbereich: Ziele, Verantwortlichkeiten, Messgrößen, Datenqualität und regelmäßige Auswertung.
Ich beobachte oft drei typische Schwächen. Erstens werden Ziele sehr allgemein formuliert, etwa mit Aussagen wie „emissionärmer werden“ oder „verantwortungsvoller handeln“. Zweitens werden nur leicht verfügbare Daten gemessen, nicht aber jene, die wirklich entscheidungsrelevant sind. Drittens fehlt die Verbindung zur Wirtschaftlichkeit. Dann bleibt offen, ob eine Maßnahme wirklich etwas verbessert oder nur Kosten erzeugt. Ein belastbares Controlling schließt genau diese Lücken.
Besonders wichtig ist mir dabei die Perspektive der Führung. Ich will nicht nur wissen, ob ein Wert steigt oder sinkt, sondern warum das so ist und welche Entscheidung daraus folgt. Erst dann wird Nachhaltigkeit zu einem Teil der Unternehmenssteuerung und nicht zu einer Nebenrechnung.
Mit welchem Ziel ich das Steuerungssystem aufbaue
Bevor ich Kennzahlen auswähle, kläre ich den Zweck des Systems. Ich unterscheide dabei drei Ebenen:
- Investitionen sichtbar machen: Welche Mittel fließen in nachhaltige Maßnahmen, in Technologie, Prozesse oder Qualifizierung?
- Wirkung messbar machen: Welche ökologischen und sozialen Veränderungen entstehen tatsächlich?
- Rendite nachvollziehbar machen: Welche finanziellen Effekte, Einsparungen oder Wertbeiträge entstehen daraus?
Diese drei Ebenen gehören für mich zusammen. Eine Maßnahme kann teuer sein und trotzdem sinnvoll, wenn sie langfristig Emissionen senkt, Risiken reduziert oder die Arbeitgeberattraktivität stärkt. Umgekehrt kann eine vermeintlich günstige Maßnahme teuer werden, wenn sie keine nachhaltige Wirkung erzeugt oder später zu Folgekosten führt.
Deshalb arbeite ich mit einer einfachen Grundfrage: Was wollen wir mit welcher Investition konkret verändern? Sobald diese Frage beantwortet ist, kann ich Kennzahlen sinnvoll aufbauen. Ohne diese Klarheit entsteht schnell ein Sammelsurium aus Daten, das zwar dokumentiert, aber nicht steuert.
Welche Kennzahlen ich miteinander verbinde
Ein wirksames Nachhaltigkeitscontrolling braucht Kennzahlen aus mehreren Bereichen. Ich trenne dabei bewusst nicht zwischen „weichen“ und „harten“ Faktoren, sondern zwischen Eingaben, Ergebnissen und Wirkungen. Das hilft mir, Ursache und Wirkung besser zu verstehen.
Eingaben sind zum Beispiel Investitionsvolumen, interne Arbeitszeit, Beratungskosten, Schulungsaufwand oder technische Anschaffungen. Diese Werte zeigen, wie viele Mittel in eine Maßnahme fließen.
Ergebnisse sind die direkt messbaren Resultate, etwa weniger Energieverbrauch, geringerer Materialeinsatz, reduzierte Fehlerraten, kürzere Durchlaufzeiten oder eine höhere Recyclingquote.
Wirkungen gehen darüber hinaus. Hier schaue ich auf die langfristigen Effekte: sinkende Emissionen, stabilere Lieferketten, höhere Mitarbeitendenbindung, bessere Resilienz, geringere Risiken und verbesserte Marktposition.
Damit ich diese Ebenen sauber verknüpfen kann, nutze ich häufig eine Kennzahlenstruktur mit drei Fragen:
- Welche Ressource setzen wir ein?
- Was verändert sich unmittelbar?
- Welcher Nutzen entsteht mittel- bis langfristig?
Diese Logik macht das System robust. Denn nur so kann ich erkennen, ob eine Maßnahme tatsächlich skalierbar ist oder ob sie zwar gut klingt, aber in der Praxis keine stabile Wirkung entfaltet.
Wie ich Wirkung und Wirtschaftlichkeit zusammen denke
Der schwierigste Teil ist oft nicht das Messen, sondern das Zusammenführen unterschiedlicher Logiken. Nachhaltigkeit wird häufig in ökologischen Einheiten beschrieben, etwa in Tonnen CO2, Kilowattstunden oder Wasserverbrauch. Die Finanzwelt arbeitet dagegen mit Kosten, Erträgen und Kapitalbindung. Ich halte es für entscheidend, beides in eine gemeinsame Sprache zu übersetzen.
Dafür brauche ich eine klare Zuordnung von Maßnahmen zu Effekten. Wenn ich etwa in energieeffiziente Anlagen investiere, dann betrachte ich nicht nur den Anschaffungspreis, sondern auch die laufenden Einsparungen, die Lebensdauer, die Wartungskosten und mögliche Förderungen. Wenn ich in Weiterbildung zu nachhaltigen Prozessen investiere, schaue ich auf Produktivität, Fehlervermeidung, Fluktuation und Umsetzungsgeschwindigkeit. So entsteht ein vollständigeres Bild.
Ich arbeite dabei gern mit einer Wirkungslogik, die folgende Elemente verbindet:
| Bereich | Beispiel | Frage an das Management |
|---|---|---|
| Investition | Technik, Personal, Beratung, Schulung | Wofür setzen wir Mittel ein? |
| Leistung | Umsetzung, Prozesse, Nutzung | Was wurde konkret realisiert? |
| Wirkung | Emissionen, Qualität, Bindung, Resilienz | Was hat sich verbessert? |
| Rendite | Einsparung, Risikoabbau, Mehrertrag | Welcher wirtschaftliche Nutzen entsteht? |
Diese Struktur hilft mir vor allem dann, wenn verschiedene Fachbereiche beteiligt sind. Einkauf, Controlling, Produktion, Personal und Nachhaltigkeitsmanagement sprechen oft unterschiedliche Sprachen. Ein gemeinsames Modell schafft Verständigung und vermeidet, dass jede Abteilung nur ihre eigene Teilwahrheit sieht.
Welche Daten ich wirklich brauche
Viele Unternehmen sammeln sehr viele Daten, aber zu wenig relevante. Ich empfehle deshalb, mit wenigen, belastbaren und regelmäßig verfügbaren Datenpunkten zu starten. Entscheidend ist nicht die Menge, sondern die Verlässlichkeit. Wenn Daten ungenau, unvollständig oder nicht vergleichbar sind, führt das zu falschen Schlussfolgerungen.
Ich prüfe bei jedem Datensatz vier Fragen:
- Ist die Quelle eindeutig?
- Ist die Erhebung regelmäßig möglich?
- Ist die Kennzahl für Entscheidungen relevant?
- Ist sie mit finanziellen und operativen Daten verknüpfbar?
Besonders hilfreich finde ich Daten, die sowohl intern als auch extern nutzbar sind. Intern dienen sie der Steuerung, extern der glaubwürdigen Kommunikation gegenüber Kunden, Investoren, Mitarbeitenden oder Partnern. Dabei sollte die externe Darstellung immer auf derselben Datenbasis beruhen wie die interne Führung. Nur so entsteht Vertrauen.
Ich rate außerdem dazu, Daten nach Verantwortungsbereichen zu ordnen. Wenn niemand für eine Kennzahl zuständig ist, bleibt sie oft unzuverlässig. Ein gutes Nachhaltigkeitscontrolling braucht daher klare Rollen: Wer erhebt die Daten, wer prüft sie, wer interpretiert sie und wer trifft die Entscheidung?
Wie ich Prioritäten setze, statt alles zugleich zu messen
Ein häufiger Fehler besteht darin, sofort ein umfassendes System aufbauen zu wollen. In der Praxis ist das selten sinnvoll. Ich beginne lieber mit einem Materialitätsblick: Welche Themen haben für unser Geschäft die größte Bedeutung? Wo entstehen die größten Risiken? Wo liegen die größten Chancen?
Wenn ich Prioritäten setze, berücksichtige ich vor allem drei Kriterien:
- Wesentlichkeit: Hat das Thema einen spürbaren Einfluss auf Geschäft, Umwelt oder Menschen?
- Beeinflussbarkeit: Können wir die Entwicklung mit eigenen Maßnahmen steuern?
- Messbarkeit: Können wir die Veränderung verlässlich erfassen?
So vermeide ich Überfrachtung. Gerade im Aufbau ist es klüger, mit einem kleinen, funktionierenden Kern zu starten und ihn dann schrittweise zu erweitern. Ein Controlling, das von Anfang an zu komplex ist, wird im Alltag oft nicht genutzt. Ein schlankes System mit hoher Datenqualität ist mir lieber als ein aufwendiges System ohne Steuerungswirkung.
Wie ich Investitionen in Wirkung übersetze
Eine der wichtigsten Aufgaben ist für mich die Bewertung von Investitionen über den unmittelbaren Kostenblick hinaus. Ich frage nicht nur: Was kostet die Maßnahme? Sondern auch: Welche Kosten vermeidet sie, welche Risiken reduziert sie, welche Leistungsfähigkeit stärkt sie und welche zusätzlichen Erträge sind möglich?
Ein Beispiel: Wenn ein Unternehmen in energieeffizientere Maschinen investiert, kann das zunächst höhere Ausgaben bedeuten. Doch die niedrigeren Betriebskosten, die bessere Auslastung, die geringere Störanfälligkeit und die mögliche Verbesserung des Markenbildes können die Wirtschaftlichkeit deutlich erhöhen. Das gleiche gilt bei Maßnahmen zur Mitarbeitendenentwicklung oder bei Umstellungen in der Lieferkette.
Ich arbeite deshalb gern mit einem mehrdimensionalen Blick auf Rendite. Für mich ist Rendite nicht nur monetär. Sie kann auch in Form von Resilienz, Stabilität, Kundenvertrauen oder Zukunftsfähigkeit auftreten. Trotzdem muss sie immer nachvollziehbar gemacht werden, damit sie im Management ernst genommen wird.
Welche Rolle Führung und Kultur dabei spielen
Kein Nachhaltigkeitscontrolling funktioniert ohne Führungskultur. Zahlen allein verändern noch nichts. Erst wenn Führungskräfte die Kennzahlen aktiv nutzen, nachfragen und in Entscheidungen übersetzen, entsteht Wirkung. Ich erlebe oft, dass Systeme technisch gut aufgesetzt werden, aber kulturell nicht getragen sind. Dann bleiben sie im Berichtswesen stecken.
Mir ist wichtig, dass Führungskräfte nicht nur Ergebnisse ablesen, sondern Verantwortung übernehmen. Dazu gehört auch, Zielkonflikte offen anzusprechen. Nachhaltigkeit, Kosten, Geschwindigkeit und Qualität passen nicht immer reibungslos zusammen. Ein gutes Controlling macht diese Spannungen sichtbar, damit sie bewusst entschieden werden können.
Ich fördere deshalb eine Kultur, in der nicht nur Ergebnisse, sondern auch Lernschritte sichtbar werden. Wenn eine Maßnahme nicht die gewünschte Wirkung erzielt, ist das kein Scheitern, sondern eine Informationsquelle. So wird das Controlling zu einem Instrument kontinuierlicher Verbesserung.
Wie ich das System im Alltag verankere
Damit Nachhaltigkeitscontrolling nicht nur auf dem Papier existiert, muss es in die bestehenden Führungsprozesse eingebettet sein. Ich empfehle regelmäßige Auswertungsroutinen, die eng mit Planung, Budgetierung und Zielgesprächen verbunden sind. Nachhaltigkeitskennzahlen sollten nicht nebenher laufen, sondern Teil der normalen Steuerung sein.
Besonders wirksam finde ich folgende Elemente:
- feste Berichtszyklen mit klarer Verantwortlichkeit
- gemeinsame Auswertung von Fachbereich und Controlling
- Verknüpfung mit Budget- und Investitionsentscheidungen
- klare Schwellenwerte für Handlungsbedarf
- regelmäßige Überprüfung der Kennzahlen auf Relevanz
Wenn ich diese Elemente konsequent einführe, wird Nachhaltigkeit vom Zusatzthema zum festen Bestandteil der Unternehmensführung. Dann kann ich nicht nur berichten, was getan wurde, sondern auch zeigen, was es bewirkt hat und welchen Beitrag es zur wirtschaftlichen Stabilität leistet.